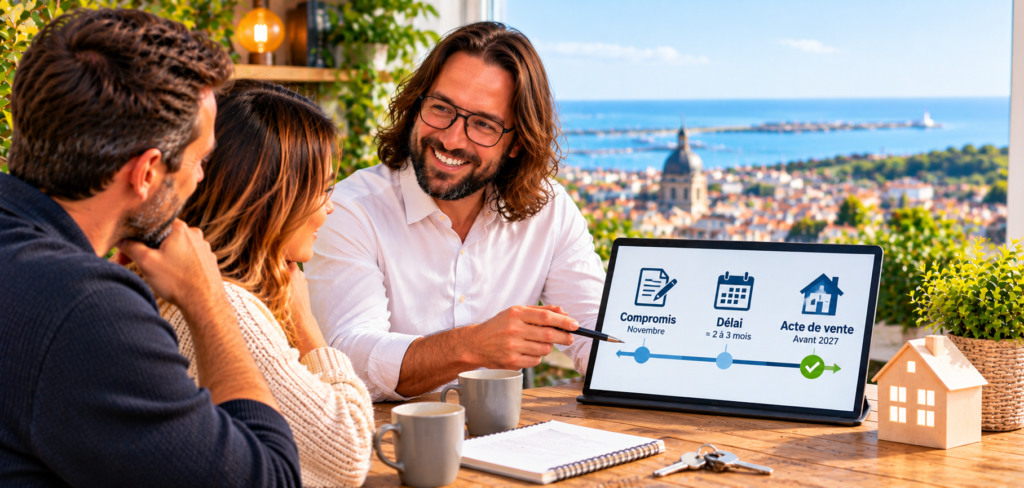
Le sujet fait réagir : un compromis signé en novembre peut-il vraiment aboutir à une remise des clés avant le 31 décembre ? La réponse tient au délai compromis acte de vente, c’est-à-dire au temps qui sépare l’avant-contrat de l’acte authentique chez le notaire. L’usage tourne autour de trois mois, mais la réalité dépend de nombreux jalons légaux et administratifs. En clair, certaines ventes bouclent plus vite si tout est prêt, d’autres glissent au-delà du nouvel an. Cet article explique, pas à pas, ce qui peut accélérer ou freiner la signature finale, ce que le vendeur et l’acheteur peuvent anticiper, et quelles conséquences pratiques prévoir selon que l’acte tombe en décembre ou bascule en janvier. Objectif : savoir si, avec un compromis de novembre, vous pouvez devenir propriétaire avant 2027.
Du compromis de novembre à l’acte : que se passe-t-il ?
Le calendrier légal minimum après un compromis de novembre
Une fois le compromis signé en novembre, un premier jalon est incontournable : le délai de rétractation de dix jours pour l’acheteur non professionnel, qui court à partir de la notification régulière du compromis. Durant cette fenêtre, aucune signature d’acte définitif ne peut intervenir. Vient ensuite le financement, si un prêt est nécessaire : obtention de l’accord, réception de l’offre et respect du délai légal d’acceptation avant renvoi signé. En parallèle, le notaire collecte les pièces, interroge les administrations et prépare l’acte. Dans la pratique, le délai compromis acte de vente tient rarement en moins de six semaines, même avec un dossier fluide. La coutume vise trois mois, justement pour absorber ces étapes sans tension, surtout en fin d’année où les plannings sont chargés.
Pour viser une remise des clés avant le 31 décembre, tout gain de temps compte. Quand le financement est déjà sécurisé et que les diagnostics sont complets, le notaire peut enclencher plus vite les formalités. À l’inverse, la moindre pièce manquante ou une signature à distance mal anticipée peut décaler le rendez-vous final. Il faut aussi compter avec les jours fériés et les congés de fin décembre, qui réduisent les créneaux pour réunir vendeurs, acheteurs et notaires. C’est pourquoi, même si le délai compromis acte de vente n’est pas fixé par une loi unique et immuable, l’addition des contraintes légales et logistiques explique l’usage des fameux trois mois entre compromis et acte authentique, surtout quand la transaction implique un prêt immobilier.
Les vérifications notariales et délais administratifs cachés
Au-delà du financement, une série de vérifications conditionne l’acte. Le notaire requiert les informations d’urbanisme, contrôle l’origine de propriété, les servitudes, l’état hypothécaire, et, en copropriété, récupère les documents du syndic et l’état daté. Il notifie aussi, si besoin, une déclaration d’intention d’aliéner à la mairie. Ce droit de préemption urbain ouvre un délai d’instruction pouvant aller jusqu’à deux mois à compter de la réception par la collectivité. Sans réponse anticipée, l’acte ne peut pas être signé. C’est l’un des facteurs clés qui allongent le délai compromis acte de vente, parfois au-delà des prévisions, notamment s’il y a des précisions à apporter ou des pièces complémentaires à transmettre aux services municipaux concernés.
Certains points créent des frictions supplémentaires : une vente d’un bien occupé, un lot de copropriété nécessitant la mise à jour de règlements ou de tantièmes, une succession en cours, ou la purge d’un éventuel droit de préemption du locataire. Chacun de ces sujets ajoute des étapes de notification, de réponse et de preuve à verser au dossier. Le notaire peut, dans bien des cas, travailler en parallèle pour éviter des temps morts, mais il ne peut pas ignorer les délais légaux. Ainsi, même lorsque l’acheteur est prêt à payer comptant, l’addition de ces contrôles peut repousser l’échéance. C’est précisément pour absorber ces aléas qu’un délai compromis acte de vente plus large que six semaines est souvent retenu dès l’avant-contrat.
Accélérer la signature avant fin décembre
Les leviers concrets pour réduire le délai compromis acte de vente
La première clé, c’est la préparation. Un dossier d’identité complet, des justificatifs financiers à jour et tous les diagnostics remis dès la signature du compromis font gagner des jours. Côté financement, lancer tôt l’analyse, comparer les offres et anticiper la signature de l’offre de prêt, une fois reçue et après le délai légal, sécurise la suite. Côté notariat, transmettre vite les informations techniques du bien et autoriser la notification numérique de certains actes peut fluidifier les échanges. Programmer l’état des lieux final au plus près du rendez-vous chez le notaire évite les allers-retours inutiles. Tous ces points, combinés, raccourcissent le délai compromis acte de vente et laissent une chance réaliste à une signature avant le 31 décembre.
Autre levier : la clarté des conditions suspensives. Une condition suspensive est une clause qui permet d’annuler la vente si un événement prévu ne survient pas, par exemple l’obtention du prêt. Des conditions précises, des délais cohérents et des pièces attendues bien listées limitent les incertitudes et réduisent les temps de vérification. Sur le plan logistique, valider en amont la disponibilité des signataires et, si nécessaire, organiser une procuration authentique permet d’éviter les décalages liés aux agendas. Enfin, suivre de près les échanges mairie–notaire pour la purge du droit de préemption et relancer lorsque c’est pertinent aide à ne pas perdre de journées. Dans ce contexte, chaque jour gagné rapproche l’acte de fin décembre.
Ce qui ne dépend pas de vous et comment l’anticiper
Certains délais échappent totalement aux parties. C’est le cas des réponses des services d’urbanisme, de la purge des préemptions, de la récupération de documents de copropriété, ou des délais internes de la banque. À cela s’ajoutent les rythmes de fin d’année : fermetures ponctuelles d’études, congés d’intervenants, et dernières semaines de décembre compressées. Même en multipliant les relances, il reste des étapes qui prennent un temps incompressible. Le bon réflexe consiste à intégrer ces marges dès la signature du compromis, en fixant une date de réalisation réaliste, et en alignant tout le monde sur un rétroplanning serré. Le délai compromis acte de vente n’est pas une simple formalité ; il doit épouser ce temps administratif réel.
Pour se prémunir, prévoir des solutions d’attente évite le stress si l’acte glisse en janvier. Vérifier la validité de l’offre de prêt au-delà de décembre, s’assurer que l’assurance emprunteur peut décaler la prise d’effet, et maintenir un plan de relogement transitoire sont des sécurités utiles. Côté vendeur, anticiper la mainlevée d’un éventuel prêt en cours sur le bien et préparer les décomptes d’ajustement gagnent aussi des jours. Enfin, accepter que certains contretemps ne se lèvent pas par simple volonté est essentiel pour décider, en connaissance de cause, s’il faut viser coûte que coûte fin décembre ou s’accorder quelques semaines de plus. Le délai compromis acte de vente s’apprivoise mieux avec un plan B clair.
Impacts pratiques en fin d’année
Déménagement, assurances et accès aux compteurs à la signature
La date de signature de l’acte est la bascule juridique : c’est ce jour-là que les clés sont remises et que les risques du bien passent à l’acheteur. L’assurance habitation propriétaire non occupant ou occupant doit donc être active à la date de l’acte. Les contrats d’énergie et d’eau sont à ouvrir en prévision de l’emménagement, avec des rendez-vous qui peuvent être plus lents fin décembre. Programmer un état des lieux juste avant la signature sécurise la conformité du bien avec ce qui était prévu au compromis. Ces précautions, mises bout à bout, évitent des mauvaises surprises et des frais inutiles si le délai compromis acte de vente se tend et laisse peu de jours disponibles autour des fêtes.
Le paiement du prix intervient chez le notaire, une fois toutes les conditions réunies. Les fonds doivent être reçus avant la signature, ce qui suppose d’anticiper les délais de virement, souvent allongés lors des périodes de congés. Les ajustements de charges, de loyers éventuels ou de provisions de copropriété sont calculés au prorata et intégrés au décompte final. L’acheteur doit prévoir aussi la mise en place, au jour de l’acte, de l’assurance emprunteur et du prélèvement du crédit, si un prêt finance l’opération. Toutes ces démarches prennent un peu d’avance et la précision du calendrier aide à les enchaîner sans friction. Là encore, un délai compromis acte de vente resserré impose une organisation au cordeau.
Coûts et fiscalité liés à une signature avant/après 2027
La date de l’acte authentique fixe plusieurs repères financiers. Les frais d’acquisition (frais dits “de notaire”) sont payés au moment de la signature, tout comme les taxes liées à l’enregistrement. La taxe foncière se répartit au prorata entre vendeur et acquéreur selon la date de transfert de propriété. En copropriété, les appels de charges suivent la même logique. Si l’acte bascule en janvier 2027, ces répartitions se recalculent, avec des effets sur votre trésorerie du mois de janvier. S’agissant des financements, la validité de l’offre de prêt doit couvrir la période visée, afin d’éviter une renégociation inopinée. Ce point pèse indirectement sur le délai compromis acte de vente si une nouvelle émission d’offre devient nécessaire.
Autre conséquence concrète : la bascule au 1er janvier peut influer sur certaines aides ou plafonds réglementaires, lorsque des barèmes sont actualisés en début d’année. Il est donc utile de vérifier, avant le 15 décembre, la portée d’un éventuel décalage sur ces éléments et sur le coût global de l’opération. Sans entrer dans des cas particuliers, ce suivi permet d’arbitrer sereinement entre une signature précipitée en fin d’année et un report de quelques semaines mieux sécurisé. Enfin, retenir qu’une signature bien préparée évite des erreurs coûteuses. En synthèse, au-delà du symbole du passage à 2027, ce sont vos équilibres de financement et d’organisation qui doivent guider la cible du calendrier et l’acceptation d’un délai compromis acte de vente réaliste.
FAQ
Quel délai compromis acte de vente après signature en novembre ?
L’usage vise environ trois mois entre compromis et acte authentique. Après un compromis signé en novembre, cela place souvent la signature finale entre fin janvier et février. Ce délai intègre la rétractation de dix jours, l’obtention et l’acceptation de l’offre de prêt, les vérifications notariales et, si besoin, la purge d’un droit de préemption. En cas de dossier très prêt, paiement comptant et réponses administratives rapides, une signature fin décembre reste possible, mais elle demeure rare. Pour maximiser les chances, un rétroplanning précis doit être validé dès la première semaine suivant le compromis.
Comment sécuriser une signature avant le 31 décembre ?
Anticipez chaque étape critique : pièces d’identité, diagnostics, financement, procuration si nécessaire, et disponibilités de tous les signataires. Demandez l’envoi rapide des demandes d’urbanisme et suivez l’avancement de la purge des préemptions. Côté prêt, vérifiez la durée de validité de l’offre et planifiez l’assurance emprunteur. Côté notaire, validez les modalités de signature (présentiel ou à distance) et les délais bancaires de virement des fonds. Un calendrier détaillé, partagé dès mi-novembre, réduit les risques de glissement. Si une alerte apparaît, arbitrez vite entre une signature en urgence et un report mieux sécurisé en janvier.
Notaire, banque, mairie : qui décide du tempo ?
Le rythme est collectif. La banque encadre le financement et les délais liés à l’émission et à l’acceptation de l’offre. Le notaire pilote les vérifications juridiques, consolide les pièces, enclenche les demandes d’urbanisme et prépare l’acte. La mairie, si un droit de préemption s’applique, dispose d’un délai d’instruction qui peut aller jusqu’à deux mois. Chacun a son calendrier interne et des contraintes légales à respecter. L’acheteur et le vendeur gagnent du temps en répondant vite aux demandes de documents. Mais, au final, personne ne peut court-circuiter un délai légal ou une réponse administrative attendue.
Que prévoir si la signature glisse en janvier 2027 ?
Vérifiez la validité de l’offre de prêt et la date de prise d’effet de l’assurance. Ajustez vos démarches pratiques : déménagement, ouverture des compteurs, état des lieux et organisation personnelle. Côté finances, anticipez le décalage des frais d’acquisition, des proratas de charges et de taxe foncière. Informez les intervenants (banque, notaire, syndic le cas échéant) de la nouvelle cible dès que confirmée. En termes de communication, maintenir un point d’avancement hebdomadaire évite les incompréhensions. Un glissement de quelques semaines est fréquent et ne remet pas en cause la vente si chaque jalon reste maîtrisé.
Trois mois obligatoires entre compromis et acte : vrai ?
Non, ce n’est pas une obligation stricte, mais un usage. Le délai compromis acte de vente agrège des temps légaux (rétractation, offre de prêt) et des vérifications qui, ensemble, visent environ trois mois. Selon les dossiers, ce délai peut être plus court ou plus long. Un paiement comptant et des réponses administratives rapides réduisent le calendrier. À l’inverse, une copropriété complexe, une succession, ou une préemption rallongent la période. Le bon réflexe consiste à fixer au compromis une date réaliste, avec assez de marge pour gérer les imprévus sans fragiliser la sécurité juridique de la transaction.